
Katon kunto vaikuttaa paljon muuhunkin kuin rakennuksen kuivana pysymiseen. Vesikatteen uusiminen vaikuttaa kiinteistöverotuksessa rakennuksen verotusarvoon, katon kunto ja korjausvelka voivat heijastua kiinteistön markkina-arvoon, ja vakuutustilanteessa katon ikä, kunto ja vahingon syy vaikuttavat siihen, korvataanko vahinko ja kuinka paljon siitä maksetaan.
Katon kunnossapito on siten myös taloudellinen kysymys. Hyvin hoidettu ja dokumentoitu katto pienentää korjaustarpeisiin liittyvää epävarmuutta, helpottaa kiinteistön myyntiä ja antaa vahinkotilanteessa tietoa siitä, missä kunnossa katto oli ennen vahinkoa.
Vesikatteen uusiminen vaikuttaa suoraan kiinteistöveroon
Kiinteistövero perustuu rakennuksen jälleenhankinta-arvoon eli siihen, mitä vastaavan rakennuksen rakentaminen maksaisi tänään. Tästä arvosta tehdään joka vuosi ikäalennus: mitä vanhempi rakennus, sitä suurempi alennus ja sitä pienempi verotusarvo. Kun vesikate uusitaan, rakennuksen ikäalennusta pienennetään kolmella prosenttiyksiköllä, mikä nostaa verotusarvoa vastaavasti. Käytännössä uusi katto tekee rakennuksesta hieman nuoremman verottajan silmissä. Sama koskee sekä asuinrakennuksia että suurempia kiinteistöjä.
Pelkkä katon maalaus tai tiilikaton pintakäsittely ei kuitenkaan vaikuta ikäalennukseen. Muutos edellyttää, että katemateriaali todella uusitaan, ei vain huolleta tai maalata.
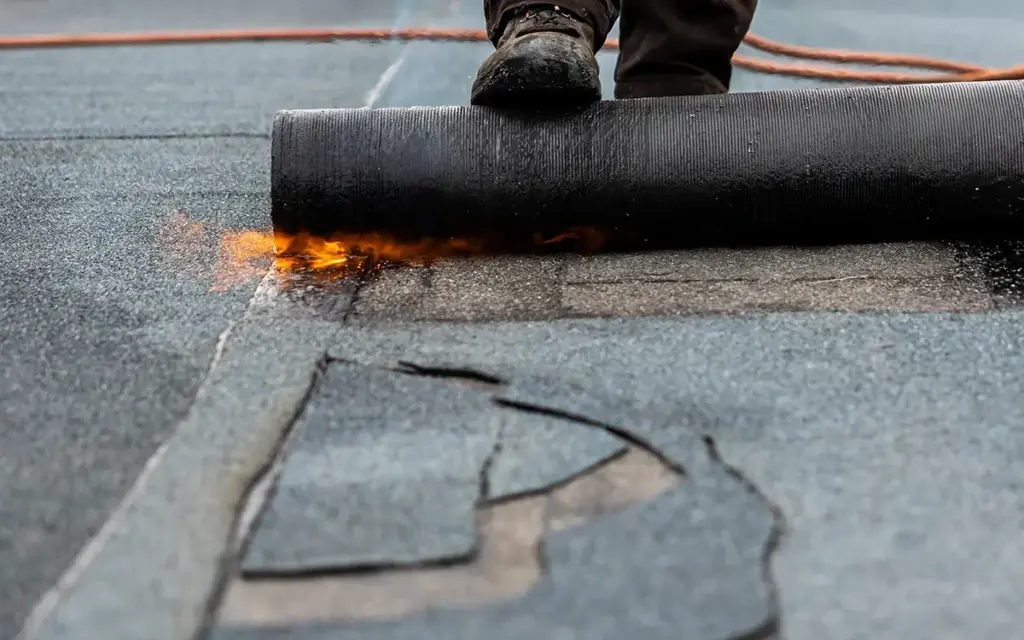
Kuva: Pelkkä bitumikatteen ”tekohengitys” pienellä fixauksella ei vaikuta kiinteistön arvoon.
Korjausvelka pienentää kiinteistön arvoa ennen kuin se näkyy hintalapussa
Korjausvelkaa syntyy, kun tarpeellisia korjauksia siirretään eteenpäin. Katon kohdalla hoitamatta jätetty korjaustarve voi myöhemmin vaikuttaa kiinteistön markkina-arvoon, kun ostaja ottaa tulevat korjauskustannukset ja niihin liittyvän riskin huomioon.
Korjausvelka voi realisoitua myös vahinkona. Mitä pidemmälle tarpeellisia korjauksia siirretään, sitä suuremmiksi seuraukset voivat kasvaa, jos katto vaurioituu ennen korjausten tekemistä.
Katon kunto ratkaisee, korvataanko vahinko vakuutuksesta ollenkaan
Vakuutus kattaa yleensä vain äkillisen ja ennalta arvaamattoman ulkoisen syyn aiheuttaman vahingon. Vähitellen kehittynyt vaurio, esimerkiksi katteen ikääntymisestä johtuva saumojen aukeaminen tai hidas kosteusvaurio, ei ole korvattava, vaikka lopputulos näyttäisi ulospäin samalta kuin äkillisen vahingon jälki. Vahingonkärsijän on pystyttävä osoittamaan, että vahinko kuuluu vakuutuksen korvauspiiriin. Käytännössä tämä tarkoittaa usein sitä, että vahingon syystä ja tapahtumahetkestä tarvitaan riittävä selvitys.
Myrskyn tai kovan tuulen määritelmä perustuu vakuutusehdoissa yleensä mitattuun tuulennopeuteen lähimmällä säähavaintoasemalla, ja tarkka raja vaihtelee vakuutusyhtiöittäin. Jos mitattu tuuli jää ehdoissa määritellyn rajan alle, vahinkoa ei korvata myrskynä, vaikka katolla näkyisi selvä vaurio ja vahinko olisi ajoittunut myrskypäivälle.
Tällainen tilanne voi syntyä esimerkiksi näin: kiinteistön omistaja huomaa vuodon ja epäilee sen syyksi jotain äkillistä, esimerkiksi voimakasta tuulenpuuskaa, kun taas vahinkotarkastus paljastaa katteen olleen jo pidempään avautunut tai haurastunut. Tällöin korvaus voidaan evätä kokonaan, vaikka vahinko olisi ilmennyt juuri myrskypäivänä, koska syy-yhteyttä äkilliseen tapahtumaan ei pystytä osoittamaan. Pelkkä ajallinen yhteys myrskyyn ei siis riitä; on osoitettava, että juuri myrsky rikkoi katteen.
Vakuutuksiin sisältyy usein myös niin sanottu suojeluohje, jonka mukaan kattoa on tarkastettava ja huollettava säännöllisesti. Jos tätä on laiminlyöty tahallisesti tai muutoin kuin vähäisestä huolimattomuudesta, korvausta voidaan alentaa tai se voidaan evätä kokonaan. Suosittelemme katon tarkastamista kahdesti vuodessa, keväällä ja syksyllä, jolloin talven ja kesän rasitukset ehtivät näkyä mutta vauriot eivät vielä ole päässeet laajenemaan. Säännöllinen ja dokumentoitu tarkastus auttaa osoittamaan, miten kattoa on hoidettu ennen vahinkoa, ja antaa näyttöä siitä, onko vaurio syntynyt äkillisesti vai vähitellen.
Jos vahinko korvataan, katon ikä ei yksin ratkaise korvauksen määrää
Vakuutusyhtiöt arvioivat korvauksen määrää usein katon iän avulla. Materiaalille on olemassa yleisesti käytetty tekninen käyttöikä, eli arvio siitä, kuinka monta vuotta tietyntyyppinen kate keskimäärin kestää, ja tästä lasketaan katon niin sanottu päivänarvo: mitä suurempi osa teknisestä käyttöiästä on kulunut, sitä pienempi päivänarvo.
Pelkkä ikä ei kuitenkaan kerro koko totuutta katon todellisesta kunnosta. Hyvin huollettu katto voi säilyttää arvonsa pidempään kuin tekninen käyttöikä antaisi olettaa, ja huonosti hoidettu katto voi menettää arvonsa nopeamminkin. Monissa vakuutusehdoissa on sovittu, että jos katon päivänarvo on vahinkohetkellä yli puolet sen uudishinnasta, korjauskustannukset korvataan täysimääräisesti; jos päivänarvo on tätä pienempi, korvaus jää osittaiseksi. Se, kumman puolen rajaa katon päivänarvo asettuu, riippuu katon tosiasiallisesta kunnosta, ei vain sen iästä. Hyvin dokumentoitu huoltohistoria ja todistettavasti hyvä kunto voivat nostaa päivänarvon yli tämän rajan, vaikka katto olisi iäkäs.
Ero täyden ja osittaisen korvauksen välillä voi olla merkittävä, koska koko katon uusiminen on kallis toimenpide. Jos päivänarvo jää alle puolen uudishinnasta, korvaus kattaa vain saman osuuden korjauskustannuksista, ja loppu jää kiinteistön omistajan itsensä maksettavaksi.
Remontin aikana myös vakuutusturva muuttuu
Kun urakoitsija tekee korjaustyötä, sen vakuutusvastuu koskee yleensä vain tehtävää työtä, ei koko rakennusta. Tästä syystä kiinteistön omistajan on itse ilmoitettava käynnissä olevasta katon korjauksesta omalle kiinteistön palovakuutusyhtiölleen ennen urakan aloittamista. Joidenkin kiinteistövakuutusten ehdoissa rakennus- ja korjaustöistä ilmoittamatta jättäminen voi johtaa korotettuun omavastuuseen.
Urakoitsijan toiminnan vastuuvakuutus ei kata itse työn kohdetta, eli katetta, vaan se korvaa vahingot, joita urakoitsija aiheuttaa muulle omaisuudelle työtä tehdessään. Keskeneräisen työn ja työmaalla olevien materiaalien vakuuttamisesta sovitaan erikseen, ja rakennustyövakuutuksen ottaja kannattaa määritellä jo urakkasopimuksessa.
Kannattaa myös tarkistaa oman kiinteistövakuutuksen omavastuun suuruus ennen urakan aloittamista. Jos omavastuu on korjaustyön ajaksi normaalia korkeampi, tieto siitä on parempi saada etukäteen kuin siinä hetkessä, kun jotain on jo sattunut kesken remontin ja lasku osoittautuu odotettua suuremmaksi.
Kunnossapito vaikuttaa arvoon välillisesti, ei kaavamaisesti
Kunnossapidon vaikutusta kiinteistön markkina-arvoon on vaikea laskea suoraan. Sen sijaan vaikutus näkyy muiden lukujen kautta. Hyväkuntoinen kiinteistö on helpompi vuokrata, ja sen vuokratasoa on helpompi pitää yllä. Kiinteistöä myytäessä ostaja on puolestaan valmis maksamaan siitä enemmän, koska riski tulevista yllättävistä korjauskuluista on pienempi.
Käytännössä tämä näkyy myyntitilanteessa siten, että huonokuntoinen katto kasvattaa ostajan kokemaa riskiä. Kun ostaja ei tiedä, kuinka pian ja kuinka kalliiksi katon korjaaminen tulee, hän joko vaatii kauppahintaan alennusta korjauskustannusten verran tai edellyttää, että katto korjataan ennen kauppaa. Kun katto on hyväkuntoinen ja dokumentoitu, ostajalla ei ole samanlaista perustetta vaatia hinnanalennusta tai lisäselvityksiä.
Vuotava katto on liikekiinteistössä myös liiketoimintariski
Liikekiinteistössä kattovaurio ei ole vain rakennustekninen ongelma. Kun tuotantotila, varasto tai myymälä joudutaan sulkemaan vuodon vuoksi, seuraukset näkyvät suoraan liiketoiminnan keskeytyksenä. Toistuvat vuodot voivat myös saada vuokralaisen jättämään vuokrasopimuksen uusimatta tai vaatimaan vuokranalennusta, koska tilan kuntoon liittyvä riski koetaan kasvaneeksi. Katon kunto vaikuttaa siis suoraan kiinteistön käytettävyyteen, ei vain sen ulkonäköön.
Dokumentoitu huoltohistoria helpottaa sekä kiinteistökauppaa että vahinkotilanteita
Kun katto lähestyy kahdenkymmenen vuoden ikää ja huoltokirjaan on kertynyt vuosien havaintoja, on aika teettää laajempi kuntoarvio. Se kokoaa vuosien varrella syntyneet havainnot yhdeksi kirjalliseksi raportiksi ja toimenpidesuositukseksi, joka liitetään huoltokirjaan. Tämä sama dokumentaatio palvelee kahta eri tarkoitusta.
Kiinteistökaupassa dokumentoitu huoltohistoria toimii ostajalle konkreettisena riskienhallintavälineenä: se kertoo, onko kiinteistöä hoidettu suunnitelmallisesti vai vasta ongelmien ilmetessä. Vahinkotilanteessa sama dokumentaatio voi puolestaan olla ratkaiseva näyttö siitä, että katto oli hyvässä kunnossa ennen vahinkoa, ja että vaurio syntyi äkillisesti eikä vähitellen.
Kiinteistökaupassa ulkopuolinen kuntoselvitys antaa ostajalle tietoa kohteen kunnosta, mutta se kertoo ennen kaikkea kiinteistön kunnosta tarkastushetkellä eikä yksin korvaa vuosien aikana kertynyttä huoltohistoriaa. Oman kiinteistön pitkä ja yhtenäinen huoltohistoria vähentää sitä epävarmuutta, joka muuten jäisi ostajan oman selvityksen varaan.
Näin Katehuolto toimii käytännössä
Teemme kuntokartoituksen, joka tuottaa kirjallisen dokumentin katon senhetkisestä kunnosta. Sama raportti toimii pohjana sekä saneerauspäätökselle että mahdolliselle myöhemmälle näytölle vahinkotilanteessa. Kokonaan uusitulle tai saneeratulle katolle myönnämme 10 vuoden vedenpitävyystakuun. Takuumme edellytyksenä on katon tarkastaminen kahdesti vuodessa. Teemme kattoja sekä liikekiinteistöihin että suuriin asuinrakennuksiin, ja vedeneristystyöt teemme lähes poikkeuksetta omalla koulutetulla henkilöstöllämme.
Yhteenveto
Katon vaikutus kiinteistön arvoon ja vakuutuksiin ei rajoitu siihen, kuinka katto näyttää. Vesikatteen uusiminen nostaa kiinteistöveron perustana olevaa verotusarvoa. Vakuutuskorvaus riippuu siitä, voidaanko vaurio osoittaa äkilliseksi, ja jos voidaan, siitä, onko katon todellinen kunto dokumentoitu vai jääkö arvio kaavamaisen ikälaskelman varaan. Remontin aikana myös vakuutusturva muuttuu, ja liikekiinteistössä vuotava katto on myös liiketoimintariski, ei vain korjauskustannus.
Jos haluat tietää, miten oman kiinteistösi katon kunto vaikuttaisi sen arvoon tai vakuutusturvaan, voit pyytää meiltä kuntokartoituksen. Yli 500 neliömetrin kiinteistöille kuntokartoitus on maksuton.


